Como calcular o rendimento da poupança

Você saiba que a caderneta de poupança, ou simplesmente poupança, foi a primeira possibilidade para os brasileiros guardarem suas economias?
Com o objetivo de oferecer a oportunidade para todos os brasileiros de guardar suas economias de forma segura e com a garantia do Governo Imperial, Dom Pedro II assinou o decreto 2.723 em janeiro de 1861. Ele oficializou a criação da Caixa Econômica Federal e da poupança, que inicialmente teria 6% de rendimento por ano com retirada quando fosse necessário (liquidez diária).
A caderneta completou 160 anos em 2021 e durante esse longo período passou por diversas mudanças. Acompanhe a seguir alguns detalhes sobre essa forma de guardar seu dinheiro.
Como calcular o rendimento da poupança?
O cálculo do rendimento da poupança depende praticamente de dois indexadores, a Selic (taxa básica de juros do Brasil) e a TR (Taxa Referência).
A Taxa Selic nada mais é do que a média das transações de títulos públicos dentro do SELIC, Sistema Especial de Liquidação e Custódia. Já a TR é um índice de reajuste criado em 1991, quando o Brasil sofria com a hiperinflação, e está zerada desde 2017.
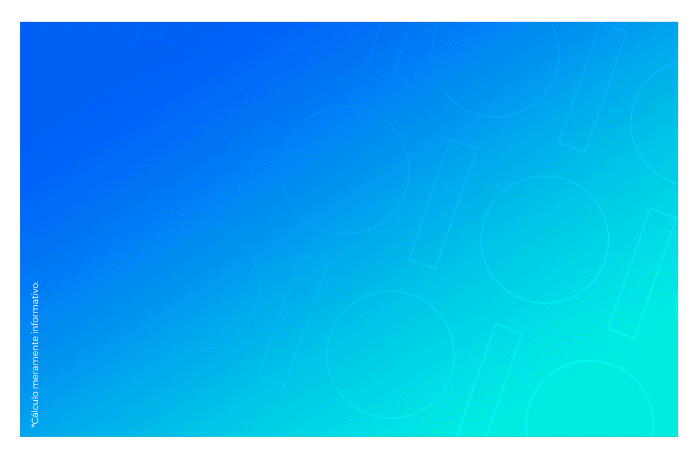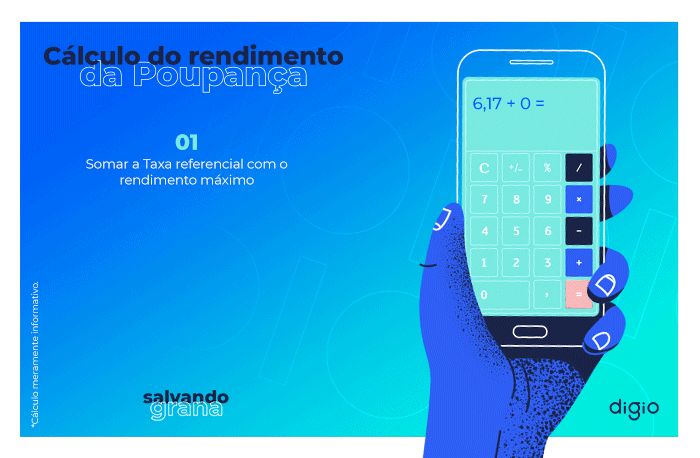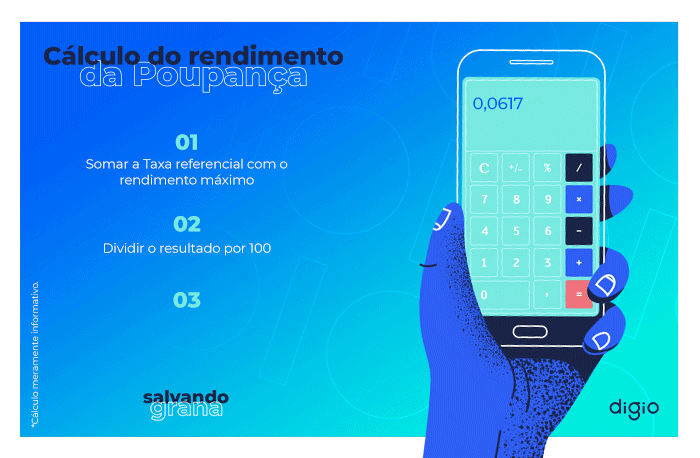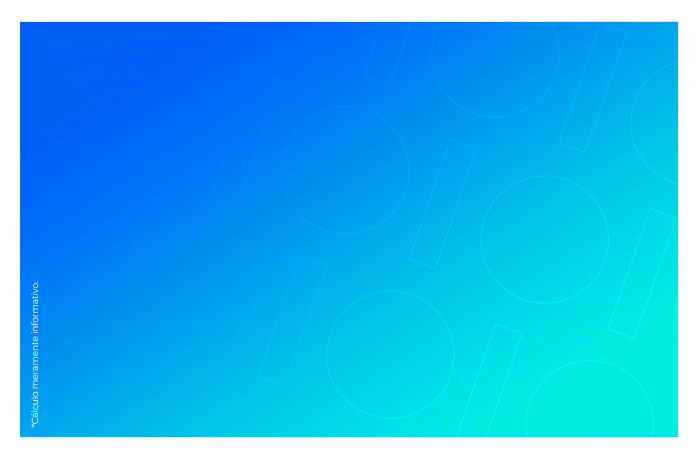
Se a Taxa Selic for menor ou igual a 8,5% ao ano, a poupança tem rendimento composto por 70% da Taxa Selic somada a TR. Caso ela ultrapasse essa porcentagem, o rendimento é de 6,17% + TR.
Quanto é o rendimento da poupança hoje?
Para calcular quanto seu dinheiro rende na poupança com a Taxa Selic menor que 8,5%, é simples. Confira o exemplo abaixo:
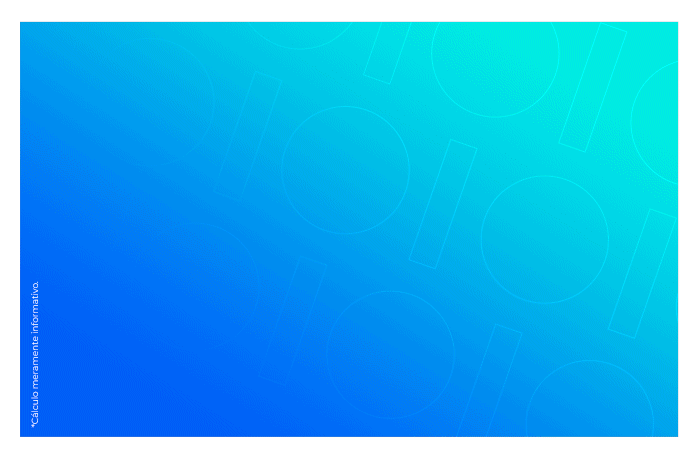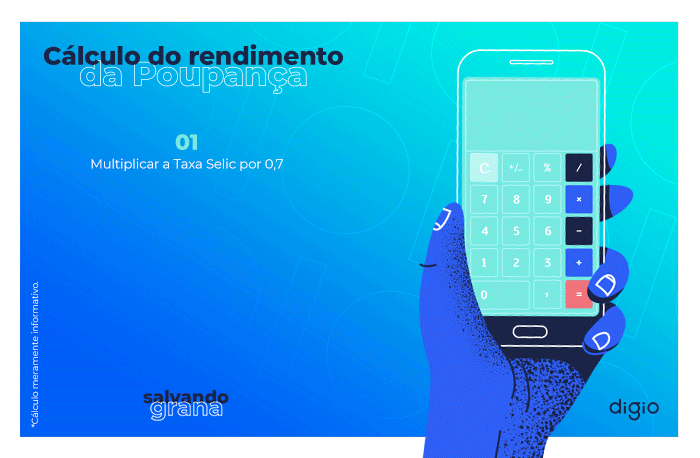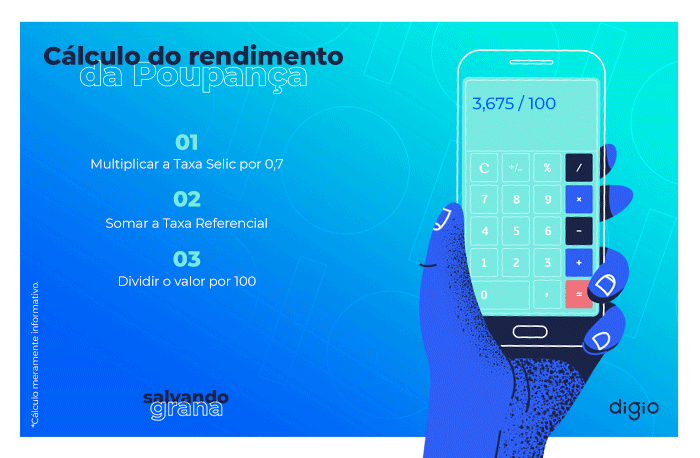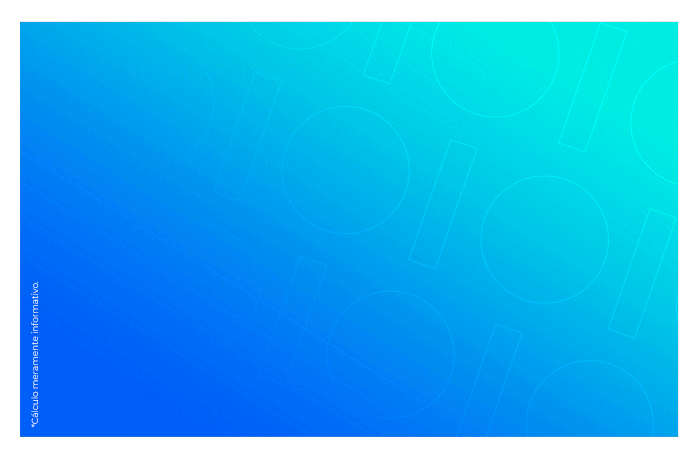
O segundo caso, Taxa Selic acima de 8,5%, não acontecia desde 2017, quando a Taxa Selic atingiu 13%. Nesses casos o cálculo é feito da seguinte forma:
Qual é a real rentabilidade da poupança nos últimos anos?
Além de entender como é calculado o rendimento da poupança, é importante verificar qual foi a inflação no período em que o valor ficou investido, ou seja, qual foi o aumento geral nos principais produtos e serviços consumidos pela população do país naquele período de tempo.
Subtraindo a porcentagem da inflação do rendimento da poupança, você consegue ter uma ideia do quanto você realmente ganhou naquele período. Esse dado é conhecido como Rendimento Real e, em alguns casos, pode até ser negativo.
Confira a seguir a tabela de rendimento da poupança nos últimos 10 anos em comparação com a inflação:
|
Ano |
Rendimento absoluto (%) | Inflação no ano (%) | Rendimento real (%) |
|---|---|---|---|
|
2020 |
2,11 |
4,52 |
-2,41 |
|
2019 |
4,26 |
4,31 |
-0,05 |
|
2018 |
4,61 |
3,75 |
0,84 |
|
2017 |
6,61 |
2,95 |
3,55 |
|
2016 |
8,30 |
6,29 |
1,89 |
|
2015 |
8,15 |
10,67 |
-2,28 |
|
2014 |
7,16 |
6,41 |
0,71 |
|
2013 |
6,37 |
5,91 |
0,43 |
|
2012 |
6,47 |
5,84 |
0,60 |
|
2011 |
7,5 |
6,50 |
0,94 |
|
2010 |
6.80 |
5,91 |
0,84 |
Quer entender melhor como lidar com o seu dinheiro? Conheça a nossa sessão Salvando Grana.